Mise en conformité électrique terminée : souscrire une assurance habitation juste après les travaux
Résumez cet article :
En bref
- Une fois la mise en conformité électrique terminée, la souscription d’une assurance habitation est immédiate : l’attestation est délivrée le jour même.
- Cinq étapes suffisent : récupérer l’attestation Consuel, réunir les justificatifs, déclarer précisément le risque, comparer les offres, puis transmettre l’attestation à qui de droit.
- La conformité à la norme NF C 15-100 réduit le risque d’incendie d’origine électrique : un argument à faire valoir dans la déclaration du risque.
- Locataires et copropriétaires : l’assurance est obligatoire. Propriétaire d’une maison individuelle : fortement recommandée.
Vous venez de faire remettre votre installation aux normes et vous voulez couvrir le logement sans attendre : c’est possible dès la fin du chantier, car un contrat multirisque habitation se souscrit aujourd’hui en quelques minutes. Pour confronter sereinement les garanties adaptées à un logement rénové sans y passer la journée, le plus simple est de souscrire une assurance habitation immédiate en ligne avec un comparateur comme lesfurets, qui met les offres en concurrence à partir de votre profil réel. Voici, étape par étape, comment enchaîner travaux et souscription sans temps mort, puis ce que la conformité change concrètement pour votre assureur.
Souscrire juste après les travaux : les 5 étapes
L’objectif est simple : passer de « chantier terminé » à « logement assuré » dans la même journée. La bonne nouvelle, c’est que la mise en conformité vous met justement en main les documents que l’assureur apprécie.
1. Récupérer l’attestation de conformité (Consuel)
À la fin des travaux, l’auteur de l’installation remplit et signe l’attestation de conformité, visée par le Consuel. Pour une mise en sécurité ou une rénovation partielle, c’est l’attestation jaune (Cerfa n° 12506) ; pour une installation neuve ou une rénovation totale, c’est l’attestation bleue. Ce document engage la responsabilité de l’installateur et atteste que l’installation respecte les règles en vigueur. Depuis le 1er janvier 2025, le Consuel met l’attestation visée à disposition du gestionnaire de réseau, ce qui accélère la mise en service.
2. Réunir les justificatifs du logement
Préparez les informations que l’assureur va demander : adresse, surface habitable, nombre de pièces, statut d’occupation (locataire, propriétaire occupant, copropriétaire), nature de la construction et, désormais, la preuve de la rénovation électrique (attestation Consuel, factures, descriptif des travaux). Avoir ces éléments sous la main évite les allers-retours et fiabilise le devis.
3. Déclarer le risque avec précision
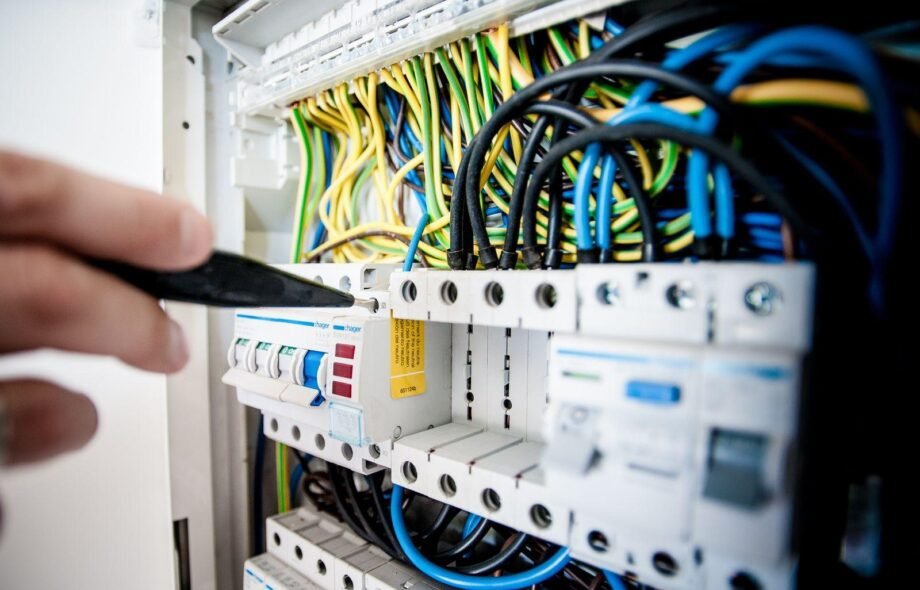
La prime est établie à partir de la déclaration du risque que vous remplissez à la souscription. Signalez la mise en conformité récente : une installation saine, protégée par des disjoncteurs et des interrupteurs différentiels conformes, présente un risque d’incendie d’origine électrique nettement plus faible. Une déclaration exacte est aussi une protection : en cas de sinistre, l’assureur ne pourra pas vous reprocher d’avoir dissimulé l’état de l’installation.
4. Comparer puis souscrire
Confrontez les garanties (responsabilité civile, incendie, dégâts des eaux, vol, dommages électriques) plutôt que le seul prix affiché. La souscription se finalise en ligne et l’attestation d’assurance est éditée immédiatement, ce qui permet d’être couvert le jour même.
5. Transmettre l’attestation à qui de droit
Locataire, vous remettez l’attestation d’assurance au propriétaire (à la remise des clés, puis chaque année s’il la réclame). Copropriétaire, vous la transmettez au syndic. Propriétaire occupant d’une maison individuelle, vous la conservez avec le dossier de travaux.
Ce que la conformité électrique change pour votre assureur
Une installation vétuste (absence de mise à la terre, tableau sans différentiel, fils dénudés) figure parmi les causes récurrentes d’incendie domestique. En remettant l’installation aux normes, vous ne gagnez pas seulement en sécurité : vous modifiez le profil de risque que l’assureur évalue. C’est pourquoi la rénovation mérite d’être documentée et déclarée.
Profitez-en pour revoir votre contrat d’électricité : après un nouveau tableau, un chauffe-eau, une plaque à induction ou une borne de recharge, vos besoins de puissance évoluent souvent. Un comparateur des fournisseurs d’électricité comme lesfurets aide alors à ajuster la puissance souscrite et le tarif à votre installation remise à neuf.
| Type de travaux | Attestation | Ce que cela prouve |
|---|---|---|
| Installation neuve ou rénovation totale | Bleue | Installation entièrement conforme à la NF C 15-100 |
| Mise en sécurité ou rénovation partielle | Jaune (Cerfa 12506) | Points de danger levés, installation remise en sécurité |
D’autres attestations existent pour les bornes de recharge (verte) et pour la production d’électricité comme le photovoltaïque (violette). Chaque formulaire est valable un an à compter de sa signature.
Qui doit s’assurer, et que transmettre ?
| Situation | Assurance | Attestation à remettre |
|---|---|---|
| Locataire | Obligatoire | Au propriétaire (clés + chaque année) |
| Copropriétaire (occupant ou bailleur) | Obligatoire (au moins la responsabilité civile) | Au syndic |
| Propriétaire occupant, maison hors copropriété | Non obligatoire, vivement conseillée | À conserver avec le dossier |
Attention à la déclaration. Passer sous silence une installation vétuste peut coûter cher : en cas de fausse déclaration, l’assureur peut réduire l’indemnité en proportion (article L113-9 du Code des assurances), voire annuler le contrat si l’omission est intentionnelle (article L113-8). Déclarer une installation désormais conforme joue au contraire en votre faveur.
Combien de temps garder ses justificatifs ?
Conservez l’attestation Consuel, les factures et le descriptif des travaux avec votre contrat : ce sont les pièces qui, en cas de sinistre, prouvent l’état réel de l’installation au moment du dommage. En location, l’attestation d’assurance se renouvelle chaque année et se présente au propriétaire sur demande.
Questions fréquentes
Peut-on souscrire une assurance habitation le jour de la fin des travaux ?
Oui. La souscription d’un contrat multirisque habitation est immédiate, le plus souvent en ligne, et l’attestation d’assurance est délivrée aussitôt : vous pouvez être couvert le jour même.
L’attestation Consuel est-elle obligatoire pour assurer son logement ?
Non, elle n’est pas exigée pour souscrire un contrat. Mais elle prouve la conformité de l’installation, peut peser favorablement dans l’appréciation du risque et vous protège en cas de sinistre d’origine électrique.
La mise en conformité électrique fait-elle baisser la prime ?
Elle réduit le risque d’incendie d’origine électrique, ce que l’assureur peut prendre en compte. Le tarif dépend de nombreux critères ; l’essentiel est de déclarer la rénovation pour qu’elle soit intégrée à l’évaluation.
Que risque-t-on à ne pas déclarer une installation vétuste ?
En cas de fausse déclaration, l’indemnité peut être réduite proportionnellement (article L113-9 du Code des assurances), voire le contrat annulé si l’omission est intentionnelle (article L113-8).
À lire aussi
Résumez cet article :
📖 Le glossaire de cet article
Les termes techniques abordés dans cet article, expliqués simplement.
- Conformité Électrique — La conformité électrique désigne l'état d'une installation respectant les exigences de la NF C 15-100 en vigueur, des réglementations propres au type …
- Photovoltaïque — Le photovoltaïque désigne la conversion directe de la lumière solaire en électricité par effet photoélectrique dans des semi-conducteurs, principalement le silicium.
- Électricité — L'électricité est le phénomène physique lié au déplacement de charges électriques — les électrons dans les conducteurs métalliques — à l'origine des c…
Téléchargez notre guide gratuit pour gagner du temps et de l'argent sur vos travaux électriques !
« * » indique les champs nécessaires